|
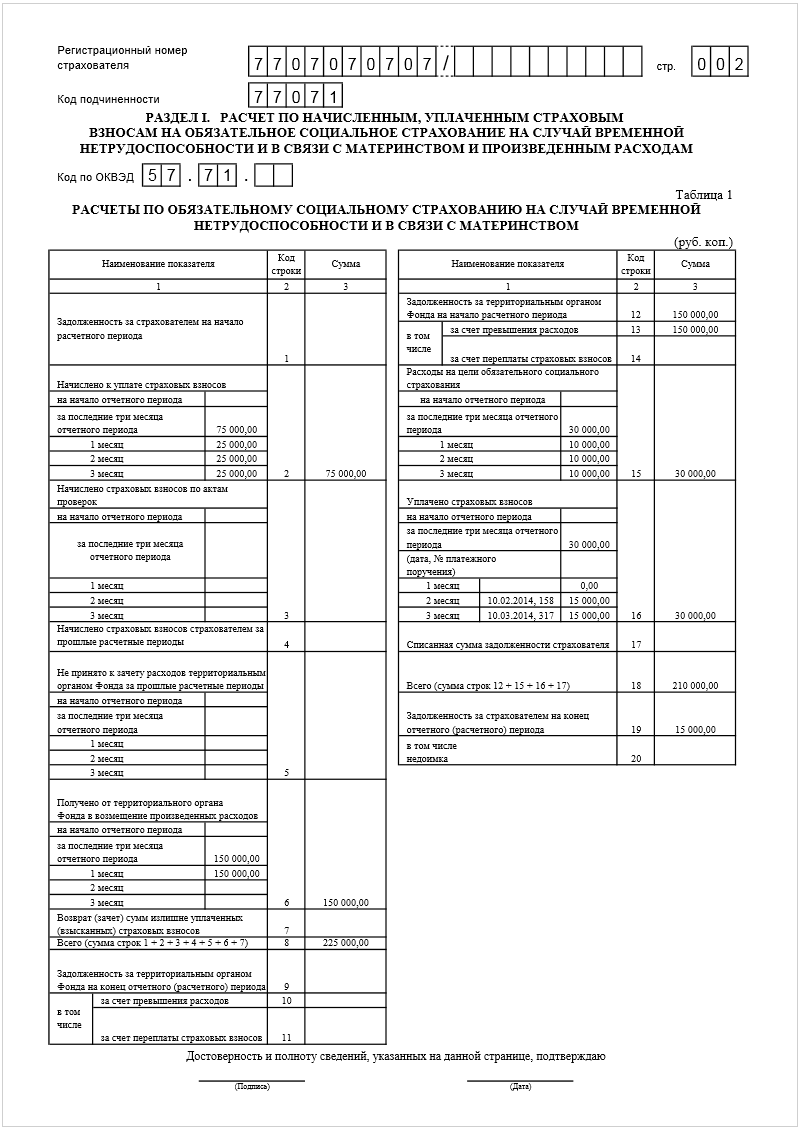
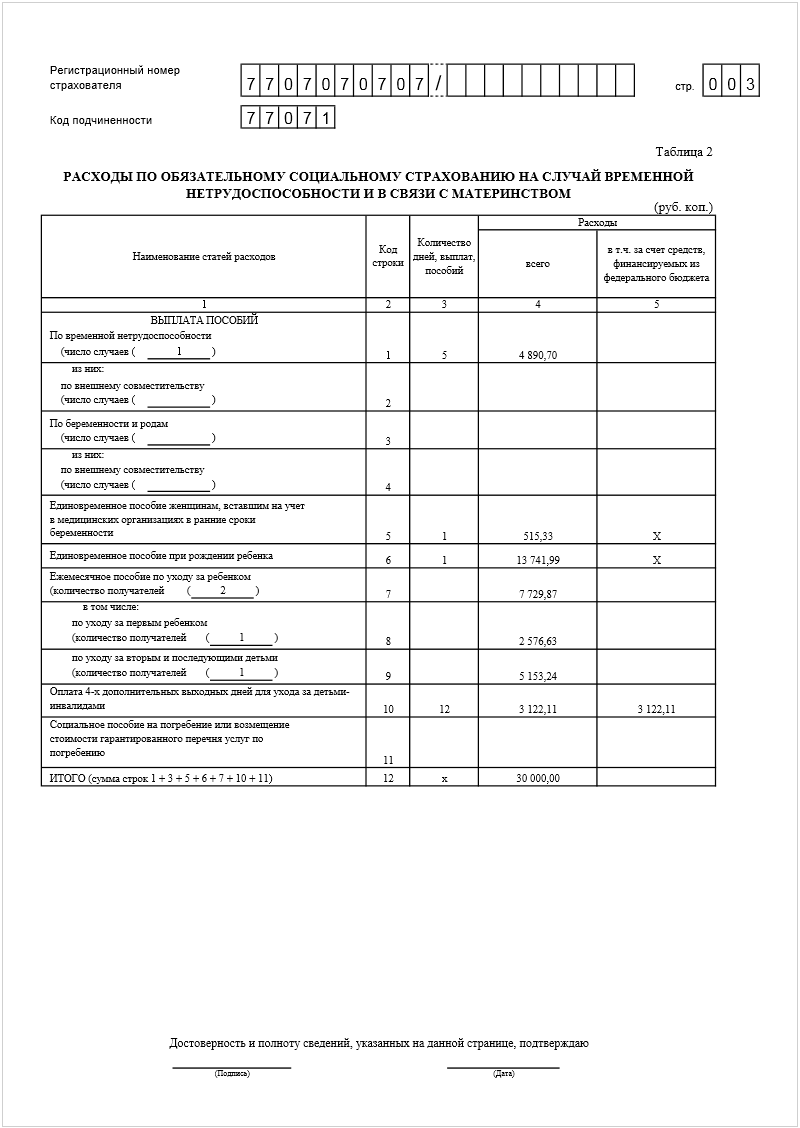
Не позднее 15-го апреля 2014 года, организации – налогоплательщики должны будут предоставить в органы ФСС отчетность по форме 4-ФСС за 1 квартал 2014 год. Необходимо отметить, что форма отчета 4-ФСС утверждена Приказом Приказ Минтруда России от 19.03.2013г. №107н., а также Порядок заполнения формы 4-ФСС, претерпели некоторые (незначительные) изменения.
В частности, 4-ФСС был дополнен новой таблицей, в которой отражаются сведения об ИП, применяющими патентную систему, которые имеют право на применение пониженных тарифов страховых взносов в соответствии с п. 14 ч. 1, ч. 3.4 ст.58 Закона №212-ФЗ.
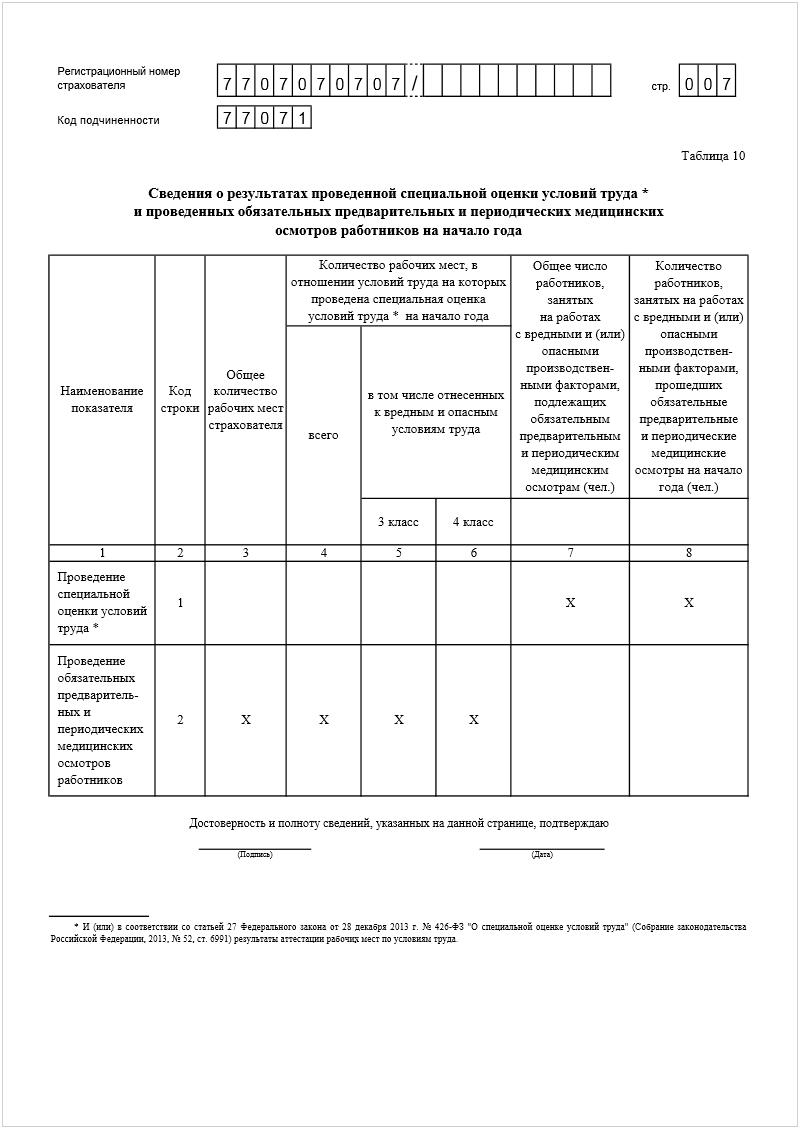
Также в новой редакции Таблица 10, в которой отражаются сведения о результатах аттестации рабочих мест по условиям труда называется «Сведения о результатах проведенной специальной оценки условий труда * и проведенных обязательных предварительных и периодических медицинских осмотров работников на начало года»
*Это связано со вступлением в силу с 2014 года Федерального закона от 28.12.2013г. №426-ФЗ, в соответствии с которым вместо аттестации рабочих мест работодатели должны проводить специальная оценка условий труда.
Обратите внимание: Изменения коснулись, в том числе шифров плательщиков страховых взносов в части категории плательщиков страховых взносов по коду 101.
Данные изменения были внесены Приказом Минтруда России от 11.02.2014г. №94н, который вступил в действие 23 марта 2014г.
Таким образом, отчетность по форме 4-ФСС за 1 квартал 2014 года необходимо предоставлять с учетом внесенных в нее изменений.
Основанием для заполнения отчетности в ФСС являются данные бухгалтерского учета организации.
Обратите внимание: Согласно ст.15 закона от 24.07.2009г. №212-ФЗ «О страховых взносах в ПФР, ФСС, ФОМС», форма 4-ФСС предоставляется в ФСС на бумажных носителях , если среднесписочная численность сотрудников не превышает 50 человек. В противном случае отчетность необходимо предоставить в электронном виде, заверив ее электронной цифровой подписью.
В соответствии с п.2 Порядка заполнения формы 4-ФСС, обязательными для представления всеми страхователями являются:
- Титульный лист, таблица 1, таблица 3, таблица 6, таблица 7, таблица 10 формы Расчета 4-ФСС.
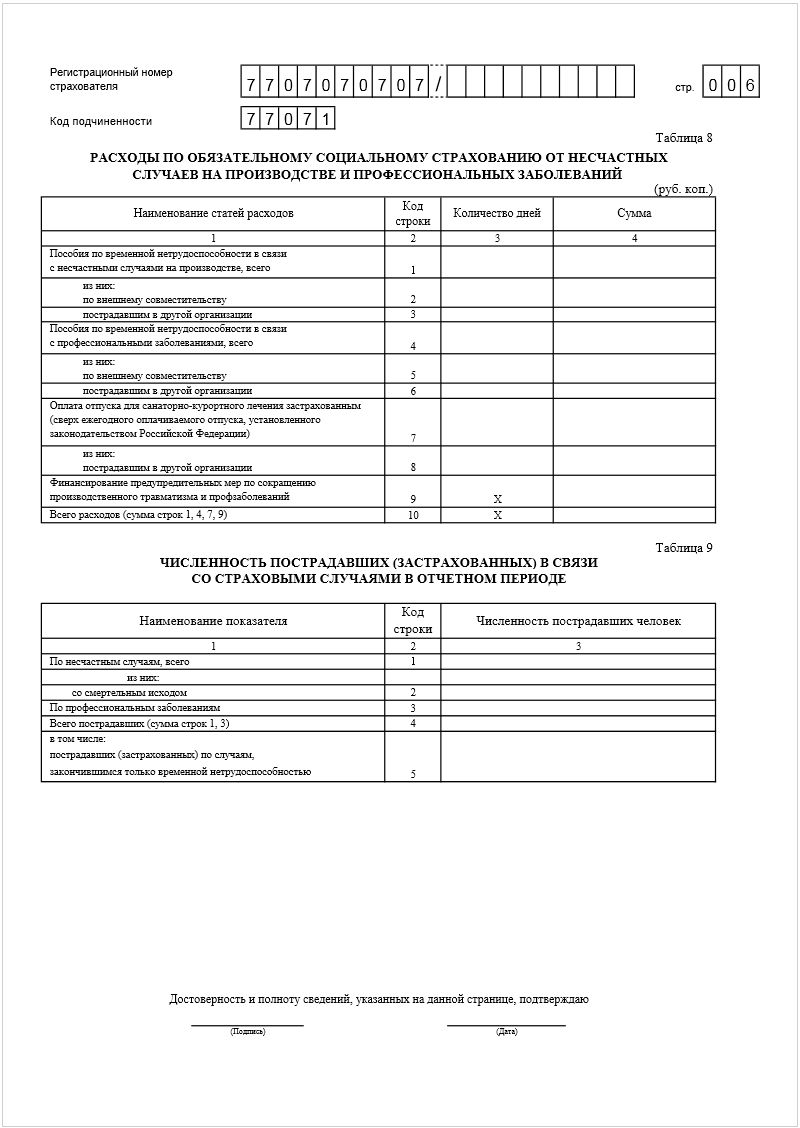
В случае отсутствия показателей для заполнения таблицы 2, таблицы 3.1, таблицы 4, таблицы 4.1, таблицы 4.2, таблицы 4.3, таблицы 5, таблицы 8, таблицы 9 формы Расчета указанные таблицы не заполняются и не представляются.
В нашей статье мы приведем простой пример заполнения отчетности в ФСС за 1 квартал 2014 года с комментариями и пояснениями на основании Порядка заполнения формы 4-ФСС и требований действующего законодательства.
Заполнение титульного листа
Регистрационный номер страхователя – указан в извещении (уведомлении) страхователя, выданном отделением ФСС при регистрации организации. В дополнительных десяти ячейках указывается дополнительный код, предусмотренный для обособленного подразделения организации.
Код подчиненности представляет собой пять цифр, первые 4 из них - код подразделения ФСС, зарегистрировавшего организацию (часто совпадает с первыми четырьмя знаками регистрационного номера страхователя), а пятый знак – код причины регистрации (код «1» - регистрация юридического лица в качестве страхователя по месту его нахождения).
Обратите внимание: Свой регистрационный номер и код подразделения ФСС можно узнать на портале ФСС введя ИНН организации: http://fz122.fss.ru/index.php?section=t&;service=28&PHPSESSID=0i0ove32iujeglis8m35e3onr1
Номер корректировки – если предоставляется первичный Расчет, то указывается «000», если корректирующий Расчет, то указывается номер корректировки «001» – первый корректирующий расчет и т.д.
Отчетный период – первые две цифры это код отчетного периода, через слеш указывается количество обращений страхователя за выделением средств на выплату страхового возмещения (одно обращение – 01 и т.д.).
ИНН, КПП - указываются в соответствии со свидетельством о постановке на учет организации в ИФНС.
ОГРН - указывается в соответствии со свидетельством о государственной регистрации организации.
Номер контактного телефона – указывается номер контактного телефона (рекомендуем указывать действующий телефон, чтобы сотрудники ФСС могли связаться с представителями организации).
Адрес регистрации – указывается юридический адрес компании.
Шифр страхователя – представляет собой три группы цифр. В первых трех ячейках проставляется код согласно Таблице 1. В следующих двух ячейках указывается код в соответствии с Таблицей 2, в последних двух ячейках - код в соответствии с Таблицей 3.
Таблица 1
|
код
|
Категория плательщиков страховых взносов
|
|
071
|
Плательщики страховых взносов, применяющие основной тариф страховых взносов
|
|
032
|
Организации и ИП, применяющие единый сельскохозяйственный налог
|
|
041
|
Сельскохозяйственные товаропроизводители, отвечающие критериям, указанным в ст.346.2 НК РФ (за исключением организаций и ИП, применяющих единый сельскохозяйственный налог)
|
|
042
|
Организации народных художественных промыслов
|
|
043
|
Семейные (родовые) общины коренных малочисленных народов Севера, Сибири и Дальнего Востока РФ, занимающиеся традиционными отраслями хозяйствования
|
|
061
|
Общественные организации инвалидов (в том числе созданные как союзы общественных организаций инвалидов), среди членов которых инвалиды и их законные представители составляют не менее 80%, их региональные и местные отделения; организации, уставный капитал которых полностью состоит из вкладов общественных организаций инвалидов и в которых среднесписочная численность инвалидов составляет не менее 50%, а доля заработной платы инвалидов в фонде оплаты труда составляет не менее 25%; учреждения, созданные для достижения образовательных, культурных, лечебно-оздоровительных, физкультурно-спортивных, научных, информационных и иных социальных целей, а также для оказания правовой и иной помощи инвалидам, детям-инвалидам и их родителям (иным законным представителям), единственными собственниками имущества которых являются общественные организации инвалидов, за исключением плательщиков страховых взносов, занимающихся производством и (или) реализацией подакцизных товаров, минерального сырья, других полезных ископаемых, а также иных товаров в соответствии с перечнем, утвержденным постановлением Правительства РФ от 28 сентября 2009 г. № 762 «Об утверждении перечня товаров, при производстве и (или) реализации которых для осуществляющих их плательщиков страховых взносов не применяются пониженные тарифы страховых взносов».
|
|
051
|
Организации и ИП, заключившие с органами управления особыми экономическими зонами соглашения об осуществлении технико-внедренческой деятельности и производящие выплаты физическим лицам, работающим в технико-внедренческой особой экономической зоне или промышленно-производственной особой экономической зоне, организации и ИП, заключившие соглашения об осуществлении туристско-рекреационной деятельности и производящие выплаты физическим лицам, работающим в туристско-рекреационных особых экономических зонах, объединенных решением Правительства РФ в кластер
|
|
081
|
Организации, получившие статус участников проекта по осуществлению исследований, разработок и коммерциализации их результатов в соответствии с Федеральным законом от 28 сентября 2010 г. № 244-ФЗ «Об инновационном центре «Сколково», в случае соответствия критериям, предусмотренным частью 2 статьи 58.1 Федерального закона от 24 июля 2009 г. № 212-ФЗ, в течение 10 лет со дня получения ими статуса участника проекта начиная с 1-го числа месяца, следующего за месяцем, в котором ими был получен статус участника проекта статуса участника проекта.
|
|
091
|
Организации, осуществляющие деятельность в области информационных технологий (за исключением организаций, заключивших с органами управления особыми экономическими зонами соглашения об осуществлении технико-внедренческой деятельности и производящих выплаты физическим лицам, работающим в технико-внедренческой особой экономической зоне или промышленно-производственной особой экономической зоне), которыми признаются российские организации, осуществляющие разработку и реализацию разработанных ими программ для ЭВМ, баз данных на материальном носителе или в электронном виде по каналам связи независимо от вида договора и (или) оказывающие услуги (выполняющие работы) по разработке, адаптации, модификации программ для ЭВМ, баз данных (программных средств и информационных продуктов вычислительной техники), установке, тестированию и сопровождению программ для ЭВМ, баз данных
|
|
101
|
Хозяйственные общества и хозяйственные партнерства, деятельность которых заключается в практическом применении (внедрении) результатов интеллектуальной деятельности (программ для электронных вычислительных машин, баз данных, изобретений, полезных моделей, промышленных образцов, селекционных достижений, топологий интегральных микросхем, секретов производства (ноу-хау), исключительные права на которые принадлежат учредителям (участникам) (в том числе совместно с другими лицами) таких хозяйственных обществ, участникам таких хозяйственных партнерств - бюджетным научным учреждениям и автономным научным учреждениям либо образовательным организациям высшего образования, являющимся бюджетными учреждениями, автономными учреждениями.
|
|
121
|
Организации и ИП, применяющие упрощенную систему налогообложения, основной вид экономической деятельности которых установлен пунктом 8 части 1 статьи 58 Федерального закона от 24 июля 2009 г. № 212-ФЗ
|
|
131
|
Плательщики страховых взносов, производящие выплаты и иные вознаграждения членам экипажей судов, зарегистрированных в Российском международном реестре судов, за исполнение трудовых обязанностей члена экипажа судна, - в отношении указанных выплат и вознаграждений
|
|
141
|
Аптечные организации, признаваемые таковыми в соответствии с Федеральным законом от 12 апреля 2010 г. № 61-ФЗ «Об обращении лекарственных средств» и уплачивающие единый налог на вмененный доход для отдельных видов деятельности, а также ИП, имеющие лицензию на фармацевтическую деятельность и уплачивающие единый налог на вмененный доход для отдельных видов деятельности, в отношении выплат и вознаграждений производимых физическим лицам в связи с осуществлением фармацевтической деятельности
|
|
151
|
Некоммерческие организации (за исключением государственных (муниципальных) учреждений), зарегистрированные в установленном законодательством РФ порядке, применяющие упрощенную систему налогообложения и осуществляющие в соответствии с учредительными документами деятельность в области социального обслуживания населения, научных исследований и разработок, образования, здравоохранения, культуры и искусства (деятельность театров, библиотек, музеев и архивов) и массового спорта (за исключением профессионального), с учетом особеннойстей, установленных частями 5.1 - 5.3 статьи 58 Федерального закона от 24 июля 2009 г. № 212-ФЗ
|
|
161
|
Благотворительные организации, зарегистрированные в установленном законодательством РФ порядке и применяющие упрощенную систему налогообложения
|
|
171
|
ИП, применяющие патентную систему налогообложения, за исключением индивидуальных предпринимателей, осуществляющих виды предпринимательской деятельности, указанные в подпунктах 19, 45 - 47 пункта 2 статьи 346.43 Налогового кодекса РФ
|
Таблица 2
|
код
|
Категория плательщиков страховых взносов
|
|
01
|
Организации и ИП, применяющие упрощенную систему налогообложения
|
|
02
|
Организации и ИП, уплачивающие единый налог на вмененный доход для отдельных видов деятельности
|
|
03
|
Организации и ИП, применяющие единый сельскохозяйственный налог
|
|
00
|
Иные плательщики страховых взносов
|
Таблица 3
|
код
|
Категория плательщиков страховых взносов
|
|
1
|
Казенные и бюджетные учреждения
|
|
0
|
Иные плательщики страховых взносов
|
Численность работников – организации указывают среднесписочную численность работников, рассчитанную в порядке, определяемом Федеральной службой государственной статистики.
В поле «Достоверность и полноту сведений, указанных в настоящем расчете, подтверждаю» проставляется:
цифра «1», если Расчет подписывает руководитель организации;
цифра «2», если Расчет подписывается уполномоченным представителем по доверенности (например – главным бухгалтером компании).
цифра «3», если Расчет подписывается правопреемником.
В поле «Ф.И.О. руководителя организации, индивидуального предпринимателя, физического лица, представителя страхователя» указывается:
Ф.И.О. руководителя (ИП), если Расчет подписывает руководитель (ИП).
Ф.И.О. представителя организации (правопреемника), если Расчет подписывается представителем (правопреемником).
Наименование организации в соответствии с учредительными документами, если Расчет подписывается представителем страхователя (правопреемником) - организацией.
В поле «Документ, подтверждающий полномочия представителя» указывается вид документа, подтверждающего полномочия подписанта (например – доверенность, ее номер и дата).
Подпись страхователя либо его представителя и дата подписания Расчета проставляются также в конце каждой страницы Расчета.
Обратите внимание: При заполнении Расчета в каждую строку и соответствующие ей графы вписывается только один показатель. В случае отсутствия показателей, в строке и соответствующей графе ставится прочерк.
Источник: www.klerk.ru
|